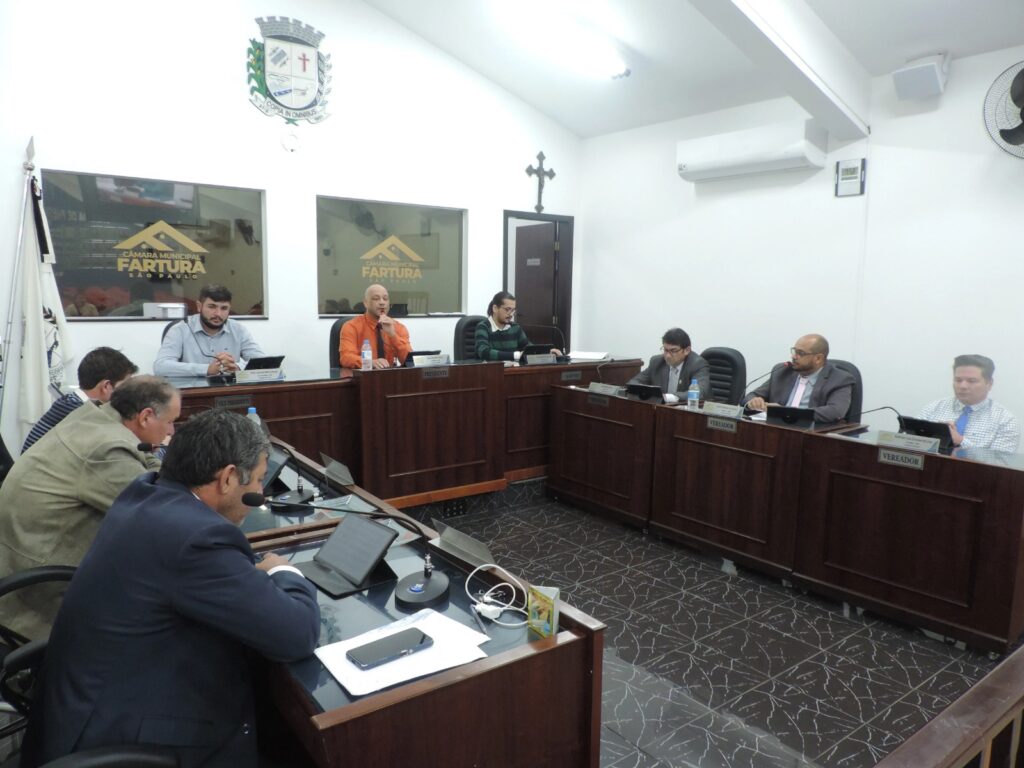
A Câmara Municipal de Fartura rejeitou, por unanimidade, o Projeto de Lei Complementar nº 26/2026, que previa a criação da Taxa de Limpeza Urbana e Manejo de Resíduos Sólidos, conhecida como taxa do lixo. A votação ocorreu na quarta-feira (4), com os nove vereadores contrários à proposta.
Encaminhado pelo Executivo, o projeto tinha como objetivo criar uma fonte específica de recursos para custear os serviços de coleta e manejo de resíduos sólidos. Segundo informações apresentadas pela equipe da Prefeitura durante entrevista ao Jornal Nova Voz, o município gasta aproximadamente R$ 2 milhões por ano com esses serviços.
A proposta previa que o cálculo da cobrança considerasse a área do terreno, a área construída e a finalidade do imóvel. Durante a apresentação do projeto, a equipe técnica informou que os valores mínimos seriam de aproximadamente R$ 12 mensais para imóveis residenciais, R$ 24 para comerciais e R$ 36 para industriais, com pagamento previsto em dez parcelas. Os valores poderiam variar conforme as características de cada imóvel.
A administração municipal argumentou que a arrecadação seria destinada exclusivamente ao setor e permitiria investimentos na ampliação da coleta, aquisição de equipamentos, construção de ecopontos, melhorias no aterro sanitário e atendimento a bairros que ainda não contam com o serviço.
Exigência da legislação federal
A discussão envolve o Marco Legal do Saneamento Básico, atualizado pela Lei Federal nº 14.026/2020. A legislação estabelece que os municípios devem garantir a sustentabilidade financeira dos serviços de limpeza urbana e manejo de resíduos sólidos, por meio de instrumentos como taxas, tarifas ou outros preços públicos.
A ausência de proposição de um instrumento de cobrança pode configurar renúncia de receita, conforme o artigo 35 da Lei Federal nº 11.445/2007, sujeitando o município às exigências da Lei de Responsabilidade Fiscal.
Com a rejeição, a taxa não poderá ser implantada nos moldes apresentados. O município, entretanto, continua sujeito às exigências federais e deverá avaliar alternativas para garantir o financiamento dos serviços.